
Inversiones
Créditos hipotecarios: las tasas bajan hasta el 6,5% y las inmobiliarias anticipan un repunte de las ventas

El fondeo de los créditos hipotecarios con recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES y la baja de las tasas bancarias renovaron las expectativas del mercado inmobiliario. Las inmobiliarias detectan más consultas de compradores que buscan acceder a una vivienda con financiación, mientras varias entidades ofrecen condiciones más competitivas. Sin embargo, el impacto concreto sobre las escrituras todavía requiere tiempo y podría comenzar a notarse hacia fines de noviembre o diciembre de 2026, con resultados más claros durante el primer trimestre de 2027. Hasta septiembre se otorgaron 17.225 créditos hipotecarios, frente a los 43.717 registrados durante todo 2025. Si se mantiene el ritmo de los primeros nueve meses, el año podría cerrar con poco más de la mitad del volumen del período anterior.
El economista Andrés Salinas consideró que el mecanismo representa una señal positiva, aunque advirtió que sus efectos no serán inmediatos. El sistema financiero argentino enfrenta una dificultad estructural para otorgar préstamos a 20 o 30 años porque no cuenta con suficientes instrumentos de inversión a plazos similares. El esquema del FGS, mediante colocaciones bancarias a plazos más largos, contribuye a aliviar ese descalce, aunque su alcance todavía está lejos de provocar un cambio disruptivo. Salinas estimó que el programa podría aportar entre 17.000 y 18.000 hipotecas adicionales si alcanza el volumen de $2 billones previsto. Una persona que inicia el trámite en octubre puede necesitar entre tres y cuatro meses hasta obtener el crédito, por lo que el efecto estadístico más claro aparecería en el primer trimestre de 2027.
Las tasas más competitivas para quienes acreditan sus salarios son: Banco Ciudad 6,5%, Banco Nación 6,7%, ICBC 6,9% y varias entidades (BBVA, Macro, Hipotecario, Galicia, Supervielle, Santander, Credicoop, Patagonia y Grupo Petersen) en 7,5%. Las inmobiliarias registran un alto nivel de consultas y esperan un salto de operaciones en noviembre. La demanda se concentra en departamentos y PH, con preferencia por unidades con balcón, terraza o espacio al aire libre. Los barrios consolidados del corredor norte porteño mantienen demanda sostenida, aunque también aparecen oportunidades en Chacarita, Villa Crespo y Almagro, donde algunos departamentos usados presentan precios competitivos.
Mercado inmobiliario argentino: construir cuesta cada vez más, el crédito retrocede y la recuperación pierde fuerza
El aumento del costo de construcción en dólares supera ampliamente la evolución de los precios de venta en la Ciudad de Buenos Aires. Mientras las operaciones inmobiliarias mantienen niveles significativos, el crédito hipotecario continúa por debajo de los registros de 2025 y la actividad de la construcción exhibe señales de desaceleración. La brecha entre costos, precios y financiación plantea un desafío para la rentabilidad de los desarrollos y el acceso a la vivienda.
Un mercado con tres velocidades
El mercado inmobiliario argentino atraviesa una dinámica desigual. Las compraventas, la construcción y el financiamiento hipotecario no evolucionan al mismo ritmo, una diferencia fundamental para comprender la situación del sector.
En la Ciudad de Buenos Aires se registraron 6.055 escrituras de compraventa durante agosto de 2026, un 4,9% menos que en el mismo mes del año anterior. Entre enero y agosto se acumularon 41.583 operaciones, con una caída interanual del 2,3%. En ese mismo período, las escrituras con hipoteca disminuyeron casi un 34%, hasta 6.170 operaciones, según las estadísticas del Colegio de Escribanos de la Ciudad de Buenos Aires.
Los datos muestran que el mercado conserva un volumen significativo de transacciones, pero también que el financiamiento hipotecario perdió fuerza con mayor intensidad que las compraventas generales.
La construcción presenta otra dinámica. Según el INDEC, el indicador sintético de la actividad de la construcción cayó un 4,4% interanual en agosto, aunque el acumulado de enero a agosto todavía registró un crecimiento del 0,8%. En términos mensuales, la serie desestacionalizada avanzó un 0,4%, mientras que la tendencia-ciclo retrocedió un 1,1%.
Esta combinación impide describir la situación mediante un único indicador. El acumulado anual de la construcción seguía en terreno positivo, pero la comparación interanual de agosto y la tendencia-ciclo reflejaban un escenario más débil.
La brecha entre el costo de construir y el precio de venta
Uno de los desequilibrios más relevantes aparece al comparar el costo de construcción en dólares con los precios de los departamentos.
Un relevamiento de Zonaprop difundido por el Consejo Profesional de Arquitectura y Urbanismo indicó que, durante los primeros ocho meses de 2026, el costo de construcción en dólares había aumentado un 13,8%, mientras que el precio medio de publicación de los departamentos en venta de la Ciudad de Buenos Aires acumulaba un incremento del 1,1%.
En ese relevamiento, el valor medio de publicación alcanzaba los US$2.476 por metro cuadrado, todavía un 11,5% por debajo del máximo histórico de la serie.
La diferencia entre ambas variaciones constituye una señal de presión sobre la rentabilidad potencial de los nuevos desarrollos. Si el costo de producir una unidad aumenta considerablemente más que el precio de venta que puede obtenerse por ella, el margen económico se reduce, siempre que los demás componentes del proyecto permanezcan constantes.
Sin embargo, es importante distinguir entre el costo de construcción y el precio de publicación. El primero representa una estimación de los recursos necesarios para construir; el segundo refleja valores solicitados por los vendedores, que no necesariamente coinciden con los precios efectivos de cierre.
Tampoco debe extrapolarse automáticamente el resultado de la Ciudad de Buenos Aires al conjunto del país. Los precios del suelo, la mano de obra, los materiales y la demanda varían entre jurisdicciones y segmentos.
La evidencia permite identificar una brecha importante en el mercado porteño relevado. Para determinar su magnitud en todo el país sería necesario comparar series homogéneas por región.
Qué muestran los últimos datos oficiales sobre los costos
El Índice del Costo de la Construcción del INDEC para el Gran Buenos Aires registró un aumento mensual del 1,5% en septiembre de 2026. La variación se explicó por subas del 1,3% en materiales, del 1,6% en mano de obra y del 1,5% en gastos generales.
En agosto, el mismo indicador había aumentado un 2,5% mensual, un 33,2% interanual y un 22% acumulado durante los primeros ocho meses del año.
La desaceleración mensual de septiembre no significa que el costo de construir haya bajado: significa que aumentó a un ritmo inferior al del mes anterior.
Además, el índice del INDEC mide la evolución de los costos de la construcción privada de edificios destinados a vivienda en la Ciudad de Buenos Aires y 24 partidos del conurbano bonaerense. No representa por sí solo el costo total de cada emprendimiento, ya que la incidencia del terreno, el financiamiento, los impuestos y las características particulares del proyecto puede diferir.
Por lo tanto, para evaluar la viabilidad de un desarrollo no alcanza con observar el índice general. También es necesario conocer el costo efectivo de ejecución, el precio de adquisición del terreno, los gastos financieros y los ingresos que pueden obtenerse mediante la venta de las unidades.
El crédito hipotecario sigue lejos de los niveles de 2025
La evolución del financiamiento constituye otro factor decisivo.
Un informe sobre el mercado hipotecario publicado por El Cronista en octubre de 2026 señaló que, entre enero y septiembre, se otorgaron 20.900 préstamos hipotecarios, un 37% menos que en el mismo período de 2025. El análisis también describió cambios en las tasas ofrecidas por las entidades financieras.
Estas cifras sugieren que la recuperación del crédito todavía es insuficiente para restablecer el volumen del año anterior. No obstante, para evaluar el comportamiento reciente también deben analizarse los montos otorgados, las condiciones de los préstamos y la evolución mensual de las nuevas colocaciones.
La reducción de las tasas puede facilitar el acceso a un préstamo, pero no garantiza una expansión masiva. La capacidad de pago de los hogares, los requisitos de ingresos, el ahorro previo y la disponibilidad de recursos bancarios de largo plazo también condicionan el resultado.
Además, existe una diferencia entre financiar la compra de una propiedad terminada y financiar su construcción. Un préstamo hipotecario para adquisición permite que un comprador acceda a una vivienda existente; un desarrollo inmobiliario necesita recursos para afrontar los costos de obra antes de que las unidades estén terminadas y puedan comercializarse definitivamente.
Un informe de Tejido Urbano sobre el crédito hipotecario, publicado en septiembre de 2026, señaló que, dentro del financiamiento habitacional analizado a junio, el 92,4% correspondía a la adquisición de inmuebles y el 6,8% a la construcción. Estas proporciones corresponden al universo y la metodología del informe, no al total de la inversión inmobiliaria nacional.
La composición del crédito refuerza la necesidad de distinguir entre los instrumentos que facilitan la compra de viviendas y aquellos que permiten generar nuevas unidades.
Usado, a estrenar o en pozo: la comparación debe hacerse sobre el costo total
La diferencia entre los segmentos inmobiliarios también influye en las decisiones de inversión.
Una propiedad usada puede ofrecer disponibilidad inmediata y posibilidades de negociación. Una unidad a estrenar permite acceder a una vivienda nueva sin esperar la finalización de una obra. Un emprendimiento en pozo, por su parte, puede ofrecer un esquema de pagos distribuido durante la construcción.
Ninguna alternativa resulta necesariamente más conveniente en todos los casos.
Para establecer cuál ofrece la mejor relación entre precio y valor económico es necesario comparar inmuebles equivalentes en ubicación, superficie, calidad y prestaciones. También deben considerarse las cuotas pendientes, los costos de financiación, los gastos de adquisición, las reformas necesarias, los plazos de entrega y los riesgos contractuales.
La brecha entre el costo de construcción y el precio de venta puede reducir la ventaja económica de desarrollar una unidad nueva. Sin embargo, para demostrar que las propiedades usadas o a estrenar son sistemáticamente más convenientes que las unidades en pozo se necesita una muestra comparable de operaciones efectivas, no solamente precios publicados.
Por eso, la hipótesis de que el encarecimiento de la construcción está modificando la competitividad relativa de los segmentos es económicamente consistente, pero su magnitud debe verificarse con datos específicos de cada mercado.
Menos actividad no significa automáticamente menos viviendas disponibles
La desaceleración de la construcción también plantea interrogantes sobre la oferta futura.
El INDEC registró una caída interanual del 4,4% en la actividad de la construcción durante agosto, mientras que el acumulado de los primeros ocho meses permaneció un 0,8% por encima del mismo período de 2025. Estos resultados muestran una evolución heterogénea, no una contracción uniforme de toda la actividad.
Para determinar si existe una reducción estructural de la oferta residencial sería necesario analizar también los permisos de edificación, la superficie autorizada, los inicios efectivos de obra, las unidades terminadas y el inventario de propiedades disponibles.
Los permisos, por sí solos, no garantizan que una obra comience; del mismo modo, una disminución de la actividad mensual no demuestra automáticamente que vaya a producirse una escasez generalizada de viviendas.
La evolución futura dependerá de la relación entre la nueva producción, el stock disponible, la distribución geográfica de la oferta y la capacidad económica de los hogares para acceder a ella.
Productividad y financiación: dos variables para recuperar la viabilidad
La presión sobre los costos obliga a revisar la productividad de los proyectos. La planificación digital, el seguimiento presupuestario, la coordinación de proveedores y la reducción de desperdicios pueden ayudar a controlar los gastos y los plazos.
Sin embargo, estas medidas deben evaluarse mediante resultados verificables, como el costo efectivo por metro cuadrado, la duración de la obra y las desviaciones entre el presupuesto inicial y el gasto final. La incorporación de tecnología no garantiza por sí misma una reducción de costos.
La financiación también requiere una evaluación específica. Los planes de pago ofrecidos por los desarrolladores y los instrumentos del mercado de capitales pueden ampliar las alternativas disponibles, pero su utilidad depende del costo financiero, la solvencia de las empresas y la protección contractual de los compradores e inversores.
La recuperación del sector no depende de una única solución. Requiere que el costo de producir viviendas sea compatible con los precios que el mercado puede pagar y con las condiciones de financiación disponibles.
Conclusión: el desafío es recuperar la inversión sin perder acceso a la vivienda
Los datos disponibles permiten identificar tres hechos relevantes: los precios de publicación de los departamentos porteños avanzaron considerablemente menos que el costo de construcción en dólares durante los primeros ocho meses de 2026; las escrituras de compraventa de la Ciudad de Buenos Aires retrocedieron moderadamente en el acumulado anual; y el crédito hipotecario continúa por debajo de los niveles registrados en 2025.
Al mismo tiempo, la actividad de la construcción muestra señales mixtas: una caída interanual en agosto, pero un acumulado anual todavía positivo.
En conjunto, estos indicadores sugieren un mercado en el que la recuperación de las operaciones no alcanza, por sí sola, para garantizar la expansión de nuevos desarrollos. La rentabilidad depende de los costos efectivos, los precios de cierre, el acceso al capital y la capacidad de pago de los compradores.
El principal desafío es restablecer una relación sostenible entre producción, financiación y demanda. Para lograrlo, será necesario ampliar las fuentes de crédito, mejorar la productividad y desarrollar proyectos adaptados a la capacidad económica de los hogares.
La evolución del real estate argentino dependerá menos de una recuperación aislada de las compraventas que de la posibilidad de convertir esa actividad en nuevas inversiones y viviendas económicamente accesibles.
Fuentes y referencias
- INDEC — Índice del costo de la construcción (ICC). Datos de septiembre de 2026, con desglose de materiales, mano de obra y gastos generales.
https://www.indec.gob.ar/Nivel4/Tema/3/5/33 - INDEC — Actividad de la construcción. Indicadores correspondientes a agosto de 2026.
https://www.indec.gob.ar/indec/web/Institucional-Indec-InformesTecnicos-37 - Colegio de Escribanos de la Ciudad de Buenos Aires — Escrituras de agosto de 2026. Cantidad de operaciones, montos y evolución de las hipotecas.
https://www.colegio-escribanos.org.ar/2026/09/22/cantidad-de-escrituras-de-compraventa-realizadas-en-agosto-2026/ - Consejo Profesional de Arquitectura y Urbanismo (CPAU) — Indicadores del mercado inmobiliario. Recopilación de datos de Zonaprop sobre precios de publicación y costos de construcción.
https://cpau.org/nota/40088 - El Cronista — Créditos hipotecarios: el mercado repunta, pero está lejos de niveles de 2025 y se concentra en pocos bancos. Publicado en octubre de 2026; datos de enero a septiembre.
https://elcronista-el-cronista-prod.web.arc-cdn.net/finanzas-mercados/creditos-hipotecarios-el-mercado-repunta-pero-esta-lejos-de-niveles-de-2025-y-se-concentra-en-pocos-bancos/ - Tejido Urbano — Monitor de Crédito Hipotecario, septiembre de 2026. Evolución de las hipotecas, montos financiados y composición del crédito habitacional.
https://tejidourbano.org.ar/informes/monitor-de-credito-hipotecario-septiembre-2026/ - Ámbito — En pozo, usado y a estrenar: los desafíos de una industria en transformación. Artículo que motivó el análisis original.
https://www.ambito.com/ambito-debate/en-pozo-usado-y-estrenar-los-desafios-una-industria-transformacion-n6336450
Nota editorial: los indicadores citados corresponden a períodos y universos estadísticos diferentes. Las conclusiones deben interpretarse dentro de esos límites y no como una descripción uniforme de todo el mercado inmobiliario argentino.
En octubre de 2026 los créditos hipotecarios vuelven a ganar terreno y los bancos buscan atraer clientes con tasas cada vez más competitivas. Encontrar una tasa baja es importante, pero también hay que verificar si se cumplen los requisitos para acceder a las mejores condiciones. El Banco Ciudad lidera con una tasa del 6,5% nominal anual para la compra de primera vivienda familiar y permanente ubicada en la Ciudad de Buenos Aires. La línea cuenta con una bonificación del Gobierno porteño, permite devolver el dinero en un plazo de hasta 25 años, financia hasta el 75% del valor y tiene un tope de $150 millones. La propiedad debe tener hasta 80 metros cuadrados cubiertos y un valor máximo de u$s2.800 por metro cuadrado.
Muy cerca aparece el Banco Nación, con una tasa del 6,7% para clientes que cobran sus haberes en la entidad. Esta opción está destinada a la compra de una vivienda única y permanente cuyo valor no supere las 210.000 UVA, con la posibilidad de extender el préstamo hasta los 30 años. El ICBC ofrece 6,9% para quienes acreditan el sueldo en el banco y 9,9% para el resto de los clientes. Después de estas opciones, buena parte de las entidades se concentra alrededor del 7,5% nominal anual: Banco Hipotecario, Supervielle, Santander, Macro, BBVA, Galicia, Patagonia, Credicoop, Comafi y los bancos del Grupo Petersen. Aunque comparten el mismo porcentaje, cada institución establece sus propios requisitos.
Entre las tasas más altas del relevamiento aparecen Bancor (8,9%), Banco del Sol (9%), Banco de Corrientes (9,9%), Banco del Chubut (10%) y Brubank (12%). Frente al 6,5% del Banco Ciudad, la diferencia llega a 5,5 puntos porcentuales. Existen también propuestas regionales con porcentajes menores, como el Banco Provincia del Neuquén (3,5% en determinados casos) y el programa NIDO de Santa Fe (4,2%). Todos estos créditos están expresados en UVA, una unidad que se actualiza según la inflación. Por ese motivo, aunque la tasa de interés permanezca fija, el valor en pesos de las cuotas cambia con el tiempo.
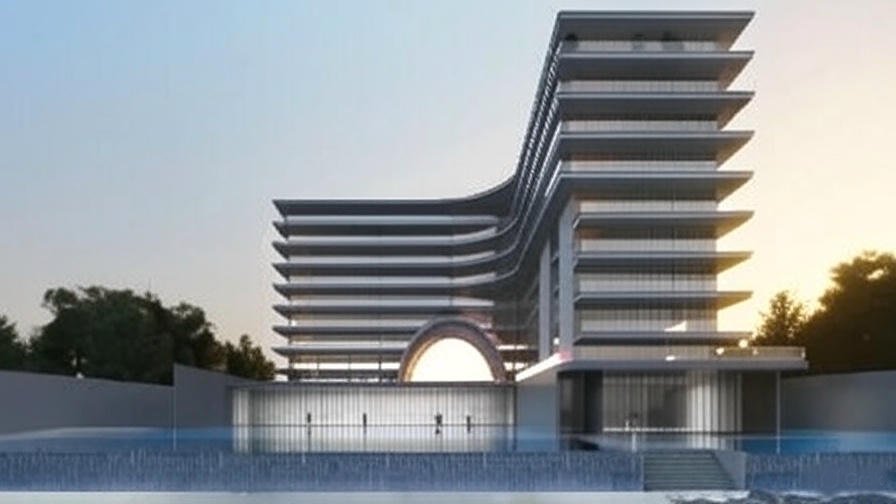
Benedicta es un desarrollo de 22 hectáreas frente al río Paraná en Encarnación, Paraguay, a minutos de Posadas. El proyecto combina más de 170 lotes residenciales, dos torres de departamentos (30 unidades cada una), club house, canchas de fútbol, tenis y pádel, parrillas privadas climatizadas y 250 metros de playa privada con 300 metros de costa. Fue presentado en Posadas por Vicente Soteras, representante del emprendimiento en Paraguay, junto con Javier Tessari, director del NEA de la Cámara Inmobiliaria Argentina y uno de los responsables de su comercialización en Misiones. Ambos coincidieron en señalar el creciente interés de los inversores argentinos por el mercado paraguayo.
La estrategia comercial contempla dos modalidades de ingreso. La primera es la adquisición de terrenos, con tickets desde US$58.000 y financiación directa de la desarrolladora por hasta 72 meses. La segunda corresponde a departamentos de dos y cuatro dormitorios, con valores que comienzan en US$295.000. Soteras destacó que Benedicta está pensado para el inversor que quiere captar plusvalía en un momento prácticamente cero: el proyecto tiene un año de iniciado, con un proceso constructivo avanzado y una constructora de referencia regional. El horizonte aproximado para capturar esa valorización es de cinco años. La inauguración está prevista para diciembre de 2026, la primera etapa de departamentos para 2029 y la finalización integral entre fines de ese año y 2030.
Detrás del lanzamiento aparece una tendencia que los operadores observan con creciente atención: el interés de los argentinos por colocar capital en Paraguay, atraídos por la estabilidad económica y las perspectivas de valorización. Soteras consideró que Paraguay ofrece condiciones de previsibilidad que otros mercados regionales, más maduros, ya no presentan con la misma intensidad. Tessari, desde su función en la Cámara Inmobiliaria Argentina, impulsa un proyecto para conformar un corredor regional de inversiones que vincule Asunción, Ciudad del Este, Encarnación, Posadas, Corrientes y Resistencia. La iniciativa busca reunir a cámaras inmobiliarias, desarrolladores privados y representantes estatales para facilitar negocios entre las ciudades.
Fuente: https://economis.com.ar/benedicta-el-nuevo-desarrollo-premium-que-mira-al-rio-parana/


Independizarse, cada vez más difícil: el costo de la vivienda condiciona a los jóvenes argentinos

Construir cuesta cada vez más, el crédito retrocede y la recuperación pierde fuerza

Alquileres: los contratos que ajusten por ICL serán más caros a partir de noviembre

Edificios inteligentes: El auge de la domótica en el mercado inmobiliario

Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA

Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy

¿Es buen momento para comprar una casa en Argentina? Análisis del mercado actual

Departamentos Sustentables en Buenos Aires : Tendencias, Barrios y Oportunidades de Inversión
Cómo la devaluación afecta el mercado inmobiliario argentino en 2025
-
 Innovación3 semanas ago
Edificios inteligentes: El auge de la domótica en el mercado inmobiliario
-
 Inversiones11 meses ago
Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA
-
 Comunidad1 año ago
Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy
-
 Comunidad1 año ago
Vivir en Palermo vs. Belgrano: Opiniones de Residentes en 2025
-
 Comunidad4 meses ago
Los Mejores Barrios para Familias en América Latina, Según la Comunidad
-
 Guías1 año ago
Simuladores de Crédito Hipotecario: Las Mejores Opciones para 2025
-
 Innovación1 año ago
Proptech argentinas: Innovación liderada por startups en 2025
-
 Business12 meses ago
Comprar en Pozo en Argentina 2025: Tendencias, Factores Clave y ¿Vale la Pena Invertir?