
Business
Reactivación del Crédito Hipotecario Impulsa Transacciones en Argentina

Mercado Inmobiliario en Argentina 2025: La Reactivación del Crédito Hipotecario y Oportunidades de Inversión en Palermo y Belgrano
El año 2025 se posiciona como un punto de inflexión para el mercado inmobiliario en Argentina, impulsado por la reactivación del crédito hipotecario UVA y un escenario macroeconómico más estable. Después de años de estancamiento debido a la inflación galopante y la escasez de financiamiento, el sector muestra signos de recuperación robusta. Según datos oficiales, las operaciones con hipotecas han experimentado un crecimiento explosivo, mientras que los precios en barrios premium como Palermo (alrededor de USD 3.300 por m²) y Belgrano (USD 2.800 por m²) se mantienen atractivos para inversores locales e internacionales. Este auge no solo beneficia a compradores primerizos, sino también a desarrolladoras que ven un repunte en consultas por propiedades en pozo, con proyecciones de rentabilidades en dólares que superan el 5% anual. Sin embargo, con la inflación proyectada en 25-30% para 2025, los inversores deben priorizar negociaciones en moneda dura para mitigar riesgos.
En este análisis exhaustivo, exploramos las tendencias clave del mercado inmobiliario argentino 2025, desde el boom de los créditos hasta consejos prácticos para maximizar oportunidades. Si estás considerando invertir en departamentos en Buenos Aires o explorar desarrollos en pozo, este guía te proporciona datos actualizados al septiembre de 2025.
El Boom de los Créditos Hipotecarios: Datos que Confirman la Reactivación
La vuelta de los préstamos hipotecarios UVA ha sido el catalizador principal del repunte inmobiliario. Estos créditos, indexados a la inflación pero con tasas fijas competitivas, permiten cuotas iniciales accesibles que se ajustan gradualmente. En 2024, el sector registró un crecimiento del 225,98% en escrituras con hipotecas respecto a 2023, alcanzando cerca de 10.000 operaciones anuales, según estimaciones basadas en datos mensuales del Colegio de Escribanos. Este salto se aceleró en diciembre de 2024, con un aumento del 874% interanual en hipotecas formalizadas.
Para 2025, la tendencia se consolida: en los primeros cinco meses, se otorgaron 16.057 nuevas hipotecas a nivel nacional, un 60% más que en todo el año anterior. En la Ciudad Autónoma de Buenos Aires (CABA), el impacto es evidente en las compraventas. Marzo de 2025 marcó un hito con 4.747 escrituras de compraventa, un alza del 39,7% interanual, totalizando $618.541 millones en transacciones –equivalente a unos USD 562 millones al tipo de cambio oficial–. El valor promedio por operación alcanzó los $130 millones (USD 118.645), con un incremento del 20,1% en dólares.
Bancos Líderes y Tasas Competitivas en 2025
Bancos como Banco Nación y Santander lideran la oferta con condiciones atractivas. El Súper Préstamo Hipotecario UVA de Santander financia hasta el 80% del valor de la propiedad, con tasas TNA del 8,9% para clientes con cuenta sueldo y plazos de hasta 30 años. Por su parte, Banco Nación ofrece montos máximos de $189 millones (hasta USD 172.000) a una tasa del 4,5% para clientes prioritarios, con cuotas iniciales que no superan el 25-30% de los ingresos netos. Otros jugadores como BBVA (tasa 6,5% + UVA) y Macro (9,5%) completan un portafolio de 23 entidades, con tasas promedio entre 3% y 9,5%.
| Banco | Tasa TNA (2025) | % Financiación Máx. | Monto Máx. (ARS) | Plazo Máx. (años) |
|---|---|---|---|---|
| Banco Nación | 4,5% (clientes) | 80% | $189.000.000 | 30 |
| Santander | 8,9% (c/sueldo) | 80% | $999.999.999 | 30 |
| BBVA | 6,5% + UVA | 70% | $150.000.000 | 20 |
| Macro | 9,5% | 75% | $120.000.000 | 25 |
Esta tabla resume las opciones más competitivas, basadas en simuladores oficiales al septiembre de 2025. La clave: elige según tu perfil de riesgo, ya que las cuotas pueden subir con la inflación, aunque las proyecciones del BCRA indican una desaceleración a 28% anual.
Barrios Estrella: Palermo y Belgrano como Oportunidades de Inversión
El crecimiento se concentra en zonas premium de CABA, donde la demanda por departamentos en Palermo y Belgrano impulsa transacciones. En Palermo, el precio promedio por m² para ventas usadas es de USD 3.300-3.500, con subas interanuales del 6-10% en el primer semestre de 2025. Este barrio atrae por su conectividad, amenities y potencial de alquiler (rendimientos del 4-5%). Un departamento de 2 ambientes (60 m²) ronda los USD 200.000-220.000.
Belgrano, más accesible, cotiza a USD 2.800 por m², con incrementos del 6,59% yoy en Q2 2025. Ideal para familias, ofrece valores estables y cercanía a avenidas verdes. En ambos, las propiedades en pozo permiten descuentos del 15-20%, con entregas en 18-24 meses.
Otros barrios emergentes incluyen Nuñez (USD 3.000/m²) y Recoleta (USD 3.500/m²), donde el Índice Zonaprop reporta subas del 3,1% en el primer trimestre. Para inversores, prioriza zonas con alta demanda de alquileres temporales, impulsados por el turismo post-pandemia.
Desarrolladoras en Ascenso: El Caso de Alton y el Mercado en Pozo
Empresas como Alton Desarrollos capitalizan el boom, enfocadas en edificios de mediana escala en barrios porteños. Aunque datos específicos de 2024 muestran un aumento general del 100% en consultas por pozo en el sector –atribuible a la reactivación crediticia–, Alton destaca por proyectos flexibles como fraccionamientos de unidades para inversores principiantes. Sus desarrollos en Palermo y Belgrano ofrecen valores desde USD 1.600/m² en etapas iniciales, con pagos en 10 años y rendimientos proyectados del 6-8% en dólares.
Otras firmas como Estudio Kohon han duplicado proyectos activos (de 3 a 8 en 2025), apostando a unidades bajo USD 100.000 para la clase media. El mercado en pozo crece un 28% interanual, con énfasis en barrios planificados como Pilar y Tigre, alineados al concepto de «ciudad en 15 minutos».
Desafíos y Potencial: Inflación, PBI y Riesgos a Considerar
A pesar del optimismo, los créditos hipotecarios representan solo el 0,5% del PBI, lejos del 10% regional (ej. Brasil o Chile). Esto indica un potencial enorme: para igualar el promedio latinoamericano, se necesitarían 650.000 créditos anuales. La inflación, proyectada en 28-32% para 2025 por el REM del BCRA, podría elevar cuotas un 20-25%, aunque la estabilidad cambiaria mitiga impactos.
Riesgos incluyen burocracia en approvals y volatilidad externa, pero oportunidades abundan en inversiones en dólares y blanqueo fiscal, que inyectarán liquidez. Precios podrían subir 15-25% en CABA, alcanzando USD 2.500-3.000/m².
Consejos Prácticos para Invertir en el Mercado Inmobiliario 2025
- Negocia en USD: Fija precios en dólares para hedgear inflación.
- Elige Pozo con Financiamiento: Aprovecha descuentos y cuotas UVA.
- Diversifica: Combina CABA con suburbs como Pilar (retornos 11%).
- Verifica Desarrolladora: Busca track record como Alton o Kohon.
- Simula Cuotas: Usa herramientas de bancos para proyecciones realistas.
Conclusión: ¿Es 2025 el Año para Invertir en Bienes Raíces Argentinos?
Sí, el mercado inmobiliario Argentina 2025 despega con fuerza, gracias a créditos accesibles y precios bajos históricos. Con un PBI inmobiliario rezagado pero expansivo, y barrios como Palermo y Belgrano al frente, las oportunidades superan los riesgos para inversores informados. Monitorea la inflación y opta por estrategias en dólares para rentabilidades sostenibles. ¿Listo para tu próximo movimiento? Consulta asesores locales y actúa antes de las subas proyectadas.
Fuentes:
- Infobae. (2025). «Nuevos desarrollos inmobiliarios: claves para invertir.»
- Forbes Argentina. (2024). «Mercado inmobiliario: ¿despega en 2025?»
- Colegio de Escribanos de la Ciudad de Buenos Aires. (2025). Estadísticas de Escrituras.
- Reporte Inmobiliario. (2025). Escrituras CABA Marzo.
- BCRA. (2025). Relevamiento de Expectativas de Mercado (REM).
- Zonaprop. (2025). Índice de Precios Inmobiliarios.
- Global Property Guide. (2025). Argentina Residential Real Estate Market Analysis.




Business
Alquilar en Buenos Aires ya cuesta hasta $2 millones: así se abre la brecha según la cantidad de ambientes

El costo de alquilar en la Ciudad de Buenos Aires sigue en ascenso, aunque con matices importantes según el tamaño de la unidad. De acuerdo con un relevamiento reciente, entre julio-agosto de 2025 y el mismo período de 2026 el precio pedido por metro cuadrado de los departamentos en alquiler aumentó un 30,2% en promedio, una cifra apenas por debajo de la inflación acumulada en el mismo lapso, que llegó al 33,8%. Un dato interesante es que los alquileres nuevos se ubican un 2,7% por debajo de los valores registrados hace un año, lo que sugiere cierta moderación en las unidades recién publicadas frente al stock ya existente en el mercado.
La suba, sin embargo, no impactó de la misma manera en todas las tipologías: cuanto mayor es la cantidad de ambientes, mayor fue el incremento registrado, una diferencia que golpea con más fuerza a las familias que necesitan unidades más grandes. Hoy, un monoambiente se publica en una mediana de $650.000 mensuales, con un valor de $20.294 por metro cuadrado y una suba interanual del 29,5%, mientras que un dos ambientes se ubica en torno a los $800.000 mensuales, con incrementos proporcionalmente mayores que los registrados en las unidades más chicas.
Este comportamiento diferencial entre tipologías tiene una explicación de fondo vinculada a la oferta disponible: desde la derogación de la Ley de Alquileres a comienzos de 2024, la oferta de departamentos en alquiler en el Área Metropolitana de Buenos Aires (AMBA) aumentó de manera muy marcada, llegando a superar en un 211,9% los niveles previos a la derogación durante el primer semestre de ese año. Sin embargo, ese incremento de oferta no se distribuyó de manera pareja entre tipologías, y las unidades más grandes —que suelen requerir mayor inversión por parte del propietario para ponerlas en condiciones de alquiler— tardaron más en sumarse al mercado, lo que explica en parte por qué hoy muestran las subas de precio más pronunciadas.
Para el propietario, este escenario obliga a repensar la estrategia de fijación de precios: ajustar el valor de manera realista respecto al mercado de su zona y tipología específica se volvió clave para no quedar fuera de la demanda activa, en un contexto donde el inquilino cuenta con más información y más opciones para comparar que en años anteriores. Publicar por encima del valor de mercado hoy implica, en muchos casos, semanas adicionales sin poder alquilar la unidad, un costo de oportunidad que antes, con una oferta más restringida, prácticamente no existía.
Para el inquilino, por su parte, comparar barrios y tipologías se transformó en un ejercicio casi obligatorio antes de firmar un contrato, dado que la brecha entre zonas y tamaños de unidad puede representar cientos de miles de pesos de diferencia mensual para necesidades habitacionales relativamente similares. La combinación de mayor oferta general, pero con subas concentradas en las unidades más grandes, configura un mercado de alquileres más complejo de leer que en el pasado reciente, donde alcanzaba con mirar un promedio general para tener una idea acertada de los valores.
Fuente: Perfil, Diario de Cuyo
Business
Tendencias del Mercado Inmobiliario en Argentina 2025: Zonas Premium, Crowdfunding y Refugio en Ladrillo

El mercado inmobiliario argentino en 2025 muestra señales claras de recuperación tras años de incertidumbre económica. Con la reapertura del crédito hipotecario, la desaceleración de la inflación y un aumento en las operaciones de compraventa, el sector se consolida como una opción atractiva para inversores y compradores. Entre las tendencias destacadas se encuentran el mayor interés en zonas premium como Pilar, Tigre y la Costa Atlántica, el auge del crowdfunding inmobiliario como alternativa accesible, la reducción en la oferta de propiedades en venta y la persistencia del «ladrillo» como refugio de valor. Las perspectivas para 2026 son positivas, siempre que se mantenga la estabilidad macroeconómica.
Mayor Demanda en Zonas Premium: Pilar, Tigre y Costa Atlántica
Una de las tendencias más marcadas en 2025 es el creciente interés por propiedades en áreas de alto standing. Zonas como Pilar y Tigre, en el norte del Gran Buenos Aires, atraen a compradores e inversores por su combinación de calidad de vida, espacios verdes y conectividad. Proyectos en barrios privados y desarrollos con amenities premium lideran la demanda, con incrementos en precios y operaciones.
En la Costa Atlántica, destinos como Mar del Plata, Pinamar y Villa Gesell registran un repunte en ventas, impulsado por el turismo y la búsqueda de segundas residencias. La proximidad al mar y opciones de renta temporaria potencian estas áreas como inversiones rentables.
Auge del Crowdfunding Inmobiliario
El crowdfunding inmobiliario gana terreno como una forma democratizada de invertir en bienes raíces. Plataformas permiten participar en proyectos con montos bajos (desde USD 100), diversificando riesgos y accediendo a desarrollos premium sin necesidad de grandes capitales. Esta modalidad se consolida en 2025, atrayendo a inversores jóvenes y aquellos que buscan alternativas flexibles al modelo tradicional.
Reducción de la Oferta y Estabilidad en Precios
La oferta de propiedades en venta ha disminuido significativamente, pasando de niveles altos en años anteriores a un stock más ajustado en CABA y GBA. Esto equilibra el mercado, con precios estables o en leve alza (alrededor del 6-15% interanual en algunos segmentos). La menor disponibilidad impulsa negociaciones más rápidas y consolida valores.
El Ladrillo como Refugio de Valor
En un contexto de volatilidad, el inmueble sigue siendo el activo preferido para preservar ahorros. Históricamente resistente a crisis, el «ladrillo» ofrece estabilidad y potencial de revalorización, superando otras opciones en rentabilidad a largo plazo.
Perspectivas Positivas para 2026
Expertos coinciden en que 2026 podría marcar un punto de inflexión, con mayor acceso al crédito hipotecario, suba de precios y más proyectos. La consolidación de la estabilidad económica será clave para un crecimiento sostenido.
En resumen, 2025 posiciona al mercado inmobiliario argentino como un sector en recuperación, con oportunidades en zonas premium y modalidades innovadoras como el crowdfunding. Invertir en ladrillo no solo protege el capital, sino que ofrece potencial de crecimiento en un escenario optimista.
Fuentes:
- Somos Inmobiliarios (somosinmobiliarios.com/blog/mercado-inmobiliario-argentina-2025/)
- Perfil (noticias.perfil.com/noticias/empresas-y-protagonistas/mercado-inmobiliario-en-argentina-que-deberian-saber-los-desarrolladores-y-propietarios-para-el-2025.phtml)
- De Inmobiliarios (deinmobiliarios.com/blog/que-va-a-pasar-con-las-propiedades-en-argentina-en-2025)
- Bloomberg Línea (bloomberglinea.com/latinoamerica/argentina/real-estate-2026-en-argentina-que-esperar-de-las-tasas-y-del-mercado-inmobiliario/)
- Eidico Blog (blog.eidico.com.ar/mercado-inmobiliario-2025-proyecciones-oportunidades-y-desarrollos-destacados/)
- Ámbito (ambito.com/real-estate/mercado-inmobiliario-precios-ventas-y-construccion-rumbo-al-segundo-semestre-2025-que-se-espera-n6174943)
- Sumar Inversión y Crowdium (plataformas de crowdfunding mencionadas en resultados)
- Reporte Inmobiliario (reporteinmobiliario.com/)
- Infobae y LA NACION (artículos sobre Costa Atlántica y refugio de valor)
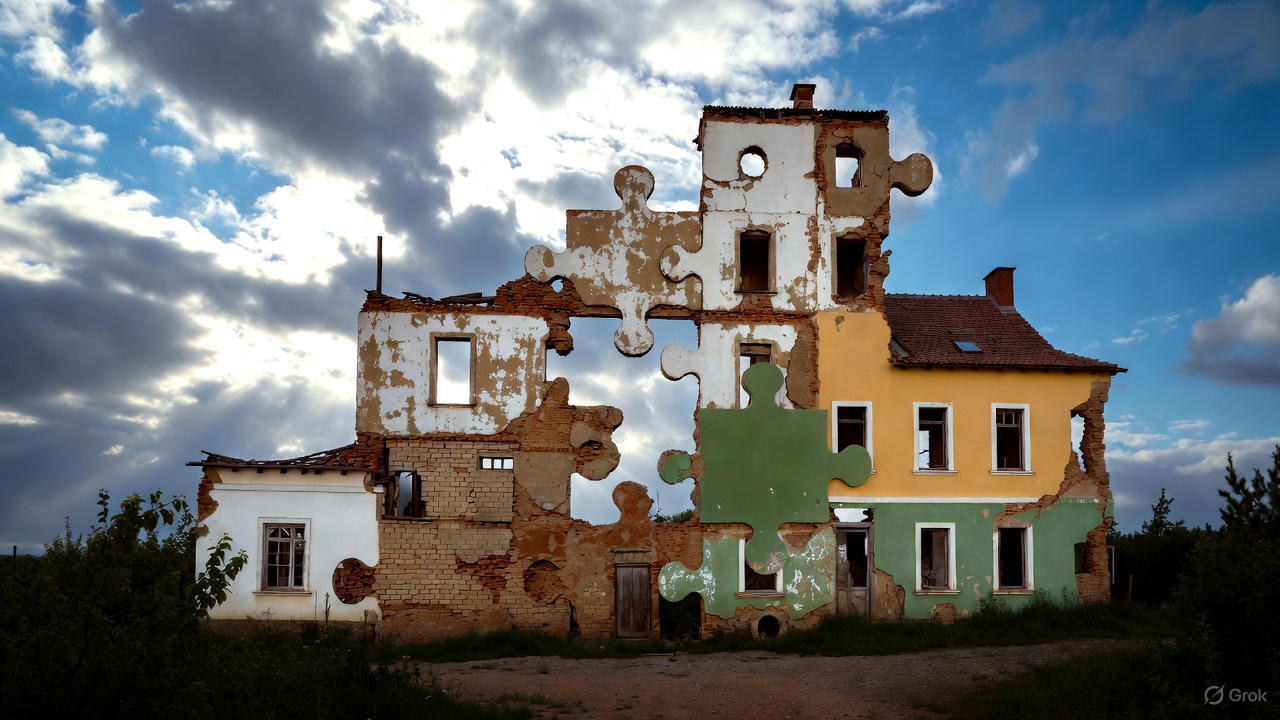
En el mundo de las finanzas digitales, la tokenización inmobiliaria se presenta como la gran promesa: fraccionar propiedades en tokens blockchain para democratizar la inversión, generar liquidez instantánea y abrir puertas a miles de pequeños inversores. Pero, ¿y si el activo subyacente es un problema? Aquí entra el concepto clave que circula en reuniones de desarrolladores en Latinoamérica: dividir una pizza podrida en 1.000 rebanadas no hace que sepa mejor. 🍕
Lo primero que me piden es «tokenízame este departamento», ya cansan. Escucho esto en casi todas las reuniones: «Quiero tokenizar este edificio para tener liquidez inmediata y venderlo en segundos». Freno de mano 🛑
Este metáfora brutalmente honesta cuestiona el «Mito de la Liquidez». La blockchain es una herramienta poderosa para registrar transacciones, automatizar pagos y reducir burocracia, pero no es «polvo de hadas financiero». Si un edificio de oficinas Clase C en una zona sin demanda no se vende en el mercado tradicional, ¿por qué 5.000 inversores digitales pelearían por un token que representa el 0.0001% de ese mismo activo? Fraccionar no crea demanda automática; un smart contract no atrae compradores mágicos; y sin un mercado secundario robusto, ese token es solo un PDF caro e inmutable.
La tokenización brilla en eficiencia y transparencia, no en salvar activos invendibles. El valor real viene del ladrillo, la ubicación y el inquilino. Si el fondo es basura, el token lo es también. ¿Prefieres negociar con un fondo sólido o lidiar con 10.000 holders en Telegram gritando «¿When Lambo?»? Es hora de hablar de negocios reales, no de fantasías cripto.
Voces que Coinciden: Opiniones en X que Desmontan el Mito
No soy el único que frena el carro. En X (antes Twitter), expertos y observadores inmobiliarios en español comparten ecos similares, criticando cómo la tokenización puede agravar problemas en lugar de resolverlos. Aquí van algunos ejemplos recientes:
- @Estate_vibes, un tuitero inmobiliario, describe la tokenización como el «despiece definitivo de un piso»: uno adquiere el uso del fregadero, otro la ducha, y así sucesivamente. «Que Dios nos pille confesados», concluye, destacando el absurdo de fraccionar sin resolver la demanda real.
- @VctorGaz apunta al lado ético: «La gente tokeniza viviendas para ganar más dinero si cabe y mientras tanto el que quiere acceder, de alquiler en infraviviendas. Bienvenidos a Black Mirror». Subraya cómo esta «democratización» beneficia a especuladores mientras excluye a la mayoría.
- @Pedro_Torrijos, autor y narrador, ve en la tokenización un patrón perverso: «La mitad de la gente que ha comprado uno de estos pisos nunca lo ha ocupado… Lo compra para revenderlo, posiblemente a otro multimillonario que tampoco irá allí nunca. Es algo intrínsecamente perverso». Enfocado en la especulación vacía, no en valor agregado.
- @nakarrotus, explorador onchain, critica la ilusión de valor en mercados ilíquidos: «Un mercado que sube porque nadie puede participar en él no es fuerte, es frágil». Argumenta que la escasez artificial no genera utilidad económica sostenible.
Estos hilos reflejan un consenso creciente: la tokenización amplifica problemas regulatorios y de demanda en Latam, donde la especulación ya es endémica.
El Mercado: Crecimiento Explosivo, pero con Sombras
El mercado de tokenización inmobiliaria en Latinoamérica es un cohete en ascenso, pero con turbulencias. Según proyecciones de 2025:
| Aspecto | Detalles | Fuente |
|---|---|---|
| Tamaño Actual | Alcanza ~4.000 millones USD globalmente, con Latam representando ~10-15% (liderado por Argentina, México y Brasil). En la región, el volumen supera los 500 millones USD en proyectos tokenizados. | Realty Investor |
| Tendencias 2025 | Crecimiento anual >30%, impulsado por stablecoins y RWA (activos del mundo real). Se espera que el 65% de inversiones inmobiliarias usen tokens para fraccionamiento. Foco en sostenibilidad y acceso global, con Panamá como hub regulatorio. | Ámbito y Observatorio Blockchain |
| Proyecciones | De 2.700 millones USD en 2022 a 16.000 millones en 2030. En Latam, podría multiplicarse x56 en 3 años si se resuelven barreras. | Funds Society y BCG |
Sin embargo, las críticas no son infundadas. Los riesgos dominan las discusiones:
- Incertidumbre regulatoria: Países como México y Argentina avanzan, pero la falta de leyes claras genera desconfianza. En Latam, solo el 20% de jurisdicciones tiene marcos explícitos.
- Fraudes y seguridad: Hackeos, estafas y errores en smart contracts son comunes. No elimina riesgos tradicionales como mala gestión de proyectos. y LinkedIn
- No resuelve demanda: Como en la metáfora de la pizza, fraccionar un activo «podrido» (baja ocupación, mala ubicación) no atrae inversores. Estudios destacan que la liquidez es ilusoria sin mercados secundarios maduros.
En resumen, el mercado crece por la hype cripto, pero el éxito depende de activos sólidos. En Latam, donde la vivienda es un dolor crónico, la tokenización puede ser herramienta o trampa. ¿Revolución o burbuja? Depende de si priorizamos el ladrillo real sobre el código. Si estás en una reunión y oyes «liquidez inmediata», saca el freno de mano. 🛑 Hablemos de valor, no de ilusiones.
Sí, vamos hacia una evolución total hacia RWA, pero la blockchain es tecnología, no hace milagros.


Los permisos de obra en CABA crecieron 16% en el primer semestre y Palermo vuelve a liderar el mapa de la construcción

Las oficinas premium de Buenos Aires vuelven a estar de moda: la vacancia cae y las empresas retoman la ocupación

El mapa de alquileres porteño: Puerto Madero a la cabeza, Lugano como la opción más accesible

Edificios inteligentes: El auge de la domótica en el mercado inmobiliario

Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA

Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy

Departamentos Sustentables en Buenos Aires : Tendencias, Barrios y Oportunidades de Inversión

Cómo la devaluación afecta el mercado inmobiliario argentino en 2025

Barrios emergentes en América Latina: Dónde invertir en propiedades este año
-
 Innovación3 meses ago
Edificios inteligentes: El auge de la domótica en el mercado inmobiliario
-
 Inversiones10 meses ago
Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA
-
 Comunidad1 año ago
Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy
-

 Comunidad1 año ago
Vivir en Palermo vs. Belgrano: Opiniones de Residentes en 2025
-
 Comunidad3 meses ago
Los Mejores Barrios para Familias en América Latina, Según la Comunidad
-
 Guías1 año ago
Simuladores de Crédito Hipotecario: Las Mejores Opciones para 2025
-
 Innovación1 año ago
Proptech argentinas: Innovación liderada por startups en 2025
-
 Business11 meses ago
Comprar en Pozo en Argentina 2025: Tendencias, Factores Clave y ¿Vale la Pena Invertir?