
Business
Tokenización 2.0 en Argentina: Hacia una Revolución en el Acceso a la Vivienda a Través del Financiamiento Digital

En un contexto de innovación financiera acelerada, la Comisión Nacional de Valores (CNV) de Argentina ha dado un paso significativo con la aprobación de la Resolución General N° 1081 (RG 1081), que marca la segunda etapa del régimen de tokenización de activos financieros. Esta medida no solo amplía las posibilidades de representación digital de instrumentos tradicionales, sino que también abre puertas a nuevas formas de conectar el ahorro con necesidades reales, como el financiamiento hipotecario. Combinando innovación tecnológica con seguridad jurídica y protección al inversor, esta regulación podría transformar el acceso a la vivienda desde el sector privado, un sueño largamente anhelado por muchos en el país.
¿Qué es la Tokenización y por Qué es Importante esta Nueva Etapa?
La tokenización consiste en representar activos financieros tradicionales en formato digital mediante tokens basados en tecnología blockchain. Esto no crea nuevos valores negociables, sino que permite que los existentes se manejen de manera más eficiente, accesible y segura en entornos digitales. La primera etapa del régimen, implementada en junio de 2025, se centró en fideicomisos financieros y fondos comunes de inversión cerrados. Ahora, con la RG 1081, la CNV expande el alcance para incluir una gama más amplia de activos, fomentando la innovación sin comprometer la regulación.
Este avance se enmarca en un «sandbox regulatorio», un entorno controlado de pruebas que estará vigente hasta el 21 de agosto de 2026. Durante este período, la CNV evaluará los resultados para ajustar el marco normativo, asegurando que la tokenización contribuya al desarrollo del mercado de capitales argentino sin generar riesgos innecesarios.
Activos Permitidos y Exclusiones: Un Enfoque Equilibrado
La RG 1081 detalla qué activos pueden ser tokenizados, priorizando aquellos con un alto potencial de liquidez y accesibilidad:
- Acciones: Incluidas las de doble listado (por ejemplo, en bolsas locales e internacionales).
- Obligaciones Negociables (ON): Instrumentos de deuda corporativa.
- CEDEARs: Certificados de depósito de acciones extranjeras.
- Deuda y certificados de participación en fideicomisos financieros.
- Cuotapartes de Fondos Comunes de Inversión Cerrados (FCIC).
Por el contrario, quedan excluidos ciertos instrumentos para mantener la estabilidad y el enfoque en activos locales o regionales:
- Bonos verdes o sustentables.
- Emisiones con autorización automática (salvo las frecuentes).
- Títulos de deuda extranjera, excepto aquellos emitidos en países del MERCOSUR y Chile.
Esta selección refleja un equilibrio entre innovación y prudencia, evitando la exposición a riesgos externos mientras se promueve la digitalización de activos clave en el mercado argentino.
Nuevos Actores y Garantías para los Inversores
Una novedad clave es la incorporación de los Proveedores de Servicios de Activos Virtuales (PSAV) como depositantes y custodios digitales. Estos jugadores, regulados por la CNV, actuarán como intermediarios en la tokenización, asegurando la integridad de las transacciones en entornos blockchain.
Para proteger a los inversores, la regulación establece que siempre podrán optar por reemplazar los tokens por los títulos en su forma tradicional. Esto mantiene los mismos derechos y obligaciones que en los instrumentos convencionales, eliminando barreras para quienes prefieran lo analógico.
El Vínculo con el Financiamiento Hipotecario: Un Hito Reciente
Paralelamente a esta ampliación, la CNV aprobó recientemente el primer Fondo Común de Inversión Cerrado (FCIC) destinado exclusivamente a promover créditos hipotecarios en dólares: el FCIC Allaria-Lendar. Este instrumento, con un potencial de movilizar hasta 100 millones de dólares, conecta inversores privados con el financiamiento de viviendas, ofreciendo una alternativa al crédito bancario tradicional.
El fondo busca canalizar ahorros hacia préstamos hipotecarios, facilitando el acceso a la vivienda en un mercado que ha sufrido años de inestabilidad. Con la RG 1081 permitiendo la tokenización de cuotapartes de FCIC, surge una oportunidad técnica para representar digitalmente estas inversiones. Imaginen: inversores minoristas comprando fracciones tokenizadas de un fondo hipotecario, democratizando el acceso tanto al ahorro como al crédito.
Implicaciones para el Acceso a la Vivienda: Del Sueño a la Realidad
Aunque hoy parezca un futuro lejano, el marco regulatorio ya está dado. La tokenización podría reducir costos de transacción, aumentar la liquidez y atraer inversores globales a fondos como Allaria-Lendar. Esto dinamizaría el sector privado en el financiamiento hipotecario, repensando esquemas tradicionales que han limitado el acceso a la vivienda para millones de argentinos.
La diferencia radica en la acción de los actores del mercado: bancos, fintech, desarrolladores inmobiliarios y reguladores deben colaborar para hacer realidad esta conexión entre ahorro digital y necesidades habitacionales. En un país con un déficit habitacional crónico, esta innovación representa una esperanza tangible para repensar el ecosistema financiero.
Un Futuro Digital y Accesible
La RG 1081 no es solo una actualización regulatoria; es un catalizador para la modernización del mercado de capitales argentino. Al integrar la tokenización con iniciativas como el primer FCIC hipotecario, Argentina se posiciona en la vanguardia de la finanza digital en la región. Para quienes sueñan con un acceso más equitativo a la vivienda, este es el momento de actuar. El marco existe; ahora, depende de nosotros transformarlo en impacto real.
Business
Alquilar en Buenos Aires ya cuesta hasta $2 millones: así se abre la brecha según la cantidad de ambientes

El costo de alquilar en la Ciudad de Buenos Aires sigue en ascenso, aunque con matices importantes según el tamaño de la unidad. De acuerdo con un relevamiento reciente, entre julio-agosto de 2025 y el mismo período de 2026 el precio pedido por metro cuadrado de los departamentos en alquiler aumentó un 30,2% en promedio, una cifra apenas por debajo de la inflación acumulada en el mismo lapso, que llegó al 33,8%. Un dato interesante es que los alquileres nuevos se ubican un 2,7% por debajo de los valores registrados hace un año, lo que sugiere cierta moderación en las unidades recién publicadas frente al stock ya existente en el mercado.
La suba, sin embargo, no impactó de la misma manera en todas las tipologías: cuanto mayor es la cantidad de ambientes, mayor fue el incremento registrado, una diferencia que golpea con más fuerza a las familias que necesitan unidades más grandes. Hoy, un monoambiente se publica en una mediana de $650.000 mensuales, con un valor de $20.294 por metro cuadrado y una suba interanual del 29,5%, mientras que un dos ambientes se ubica en torno a los $800.000 mensuales, con incrementos proporcionalmente mayores que los registrados en las unidades más chicas.
Este comportamiento diferencial entre tipologías tiene una explicación de fondo vinculada a la oferta disponible: desde la derogación de la Ley de Alquileres a comienzos de 2024, la oferta de departamentos en alquiler en el Área Metropolitana de Buenos Aires (AMBA) aumentó de manera muy marcada, llegando a superar en un 211,9% los niveles previos a la derogación durante el primer semestre de ese año. Sin embargo, ese incremento de oferta no se distribuyó de manera pareja entre tipologías, y las unidades más grandes —que suelen requerir mayor inversión por parte del propietario para ponerlas en condiciones de alquiler— tardaron más en sumarse al mercado, lo que explica en parte por qué hoy muestran las subas de precio más pronunciadas.
Para el propietario, este escenario obliga a repensar la estrategia de fijación de precios: ajustar el valor de manera realista respecto al mercado de su zona y tipología específica se volvió clave para no quedar fuera de la demanda activa, en un contexto donde el inquilino cuenta con más información y más opciones para comparar que en años anteriores. Publicar por encima del valor de mercado hoy implica, en muchos casos, semanas adicionales sin poder alquilar la unidad, un costo de oportunidad que antes, con una oferta más restringida, prácticamente no existía.
Para el inquilino, por su parte, comparar barrios y tipologías se transformó en un ejercicio casi obligatorio antes de firmar un contrato, dado que la brecha entre zonas y tamaños de unidad puede representar cientos de miles de pesos de diferencia mensual para necesidades habitacionales relativamente similares. La combinación de mayor oferta general, pero con subas concentradas en las unidades más grandes, configura un mercado de alquileres más complejo de leer que en el pasado reciente, donde alcanzaba con mirar un promedio general para tener una idea acertada de los valores.
Fuente: Perfil, Diario de Cuyo
Business
Tendencias del Mercado Inmobiliario en Argentina 2025: Zonas Premium, Crowdfunding y Refugio en Ladrillo

El mercado inmobiliario argentino en 2025 muestra señales claras de recuperación tras años de incertidumbre económica. Con la reapertura del crédito hipotecario, la desaceleración de la inflación y un aumento en las operaciones de compraventa, el sector se consolida como una opción atractiva para inversores y compradores. Entre las tendencias destacadas se encuentran el mayor interés en zonas premium como Pilar, Tigre y la Costa Atlántica, el auge del crowdfunding inmobiliario como alternativa accesible, la reducción en la oferta de propiedades en venta y la persistencia del «ladrillo» como refugio de valor. Las perspectivas para 2026 son positivas, siempre que se mantenga la estabilidad macroeconómica.
Mayor Demanda en Zonas Premium: Pilar, Tigre y Costa Atlántica
Una de las tendencias más marcadas en 2025 es el creciente interés por propiedades en áreas de alto standing. Zonas como Pilar y Tigre, en el norte del Gran Buenos Aires, atraen a compradores e inversores por su combinación de calidad de vida, espacios verdes y conectividad. Proyectos en barrios privados y desarrollos con amenities premium lideran la demanda, con incrementos en precios y operaciones.
En la Costa Atlántica, destinos como Mar del Plata, Pinamar y Villa Gesell registran un repunte en ventas, impulsado por el turismo y la búsqueda de segundas residencias. La proximidad al mar y opciones de renta temporaria potencian estas áreas como inversiones rentables.
Auge del Crowdfunding Inmobiliario
El crowdfunding inmobiliario gana terreno como una forma democratizada de invertir en bienes raíces. Plataformas permiten participar en proyectos con montos bajos (desde USD 100), diversificando riesgos y accediendo a desarrollos premium sin necesidad de grandes capitales. Esta modalidad se consolida en 2025, atrayendo a inversores jóvenes y aquellos que buscan alternativas flexibles al modelo tradicional.
Reducción de la Oferta y Estabilidad en Precios
La oferta de propiedades en venta ha disminuido significativamente, pasando de niveles altos en años anteriores a un stock más ajustado en CABA y GBA. Esto equilibra el mercado, con precios estables o en leve alza (alrededor del 6-15% interanual en algunos segmentos). La menor disponibilidad impulsa negociaciones más rápidas y consolida valores.
El Ladrillo como Refugio de Valor
En un contexto de volatilidad, el inmueble sigue siendo el activo preferido para preservar ahorros. Históricamente resistente a crisis, el «ladrillo» ofrece estabilidad y potencial de revalorización, superando otras opciones en rentabilidad a largo plazo.
Perspectivas Positivas para 2026
Expertos coinciden en que 2026 podría marcar un punto de inflexión, con mayor acceso al crédito hipotecario, suba de precios y más proyectos. La consolidación de la estabilidad económica será clave para un crecimiento sostenido.
En resumen, 2025 posiciona al mercado inmobiliario argentino como un sector en recuperación, con oportunidades en zonas premium y modalidades innovadoras como el crowdfunding. Invertir en ladrillo no solo protege el capital, sino que ofrece potencial de crecimiento en un escenario optimista.
Fuentes:
- Somos Inmobiliarios (somosinmobiliarios.com/blog/mercado-inmobiliario-argentina-2025/)
- Perfil (noticias.perfil.com/noticias/empresas-y-protagonistas/mercado-inmobiliario-en-argentina-que-deberian-saber-los-desarrolladores-y-propietarios-para-el-2025.phtml)
- De Inmobiliarios (deinmobiliarios.com/blog/que-va-a-pasar-con-las-propiedades-en-argentina-en-2025)
- Bloomberg Línea (bloomberglinea.com/latinoamerica/argentina/real-estate-2026-en-argentina-que-esperar-de-las-tasas-y-del-mercado-inmobiliario/)
- Eidico Blog (blog.eidico.com.ar/mercado-inmobiliario-2025-proyecciones-oportunidades-y-desarrollos-destacados/)
- Ámbito (ambito.com/real-estate/mercado-inmobiliario-precios-ventas-y-construccion-rumbo-al-segundo-semestre-2025-que-se-espera-n6174943)
- Sumar Inversión y Crowdium (plataformas de crowdfunding mencionadas en resultados)
- Reporte Inmobiliario (reporteinmobiliario.com/)
- Infobae y LA NACION (artículos sobre Costa Atlántica y refugio de valor)
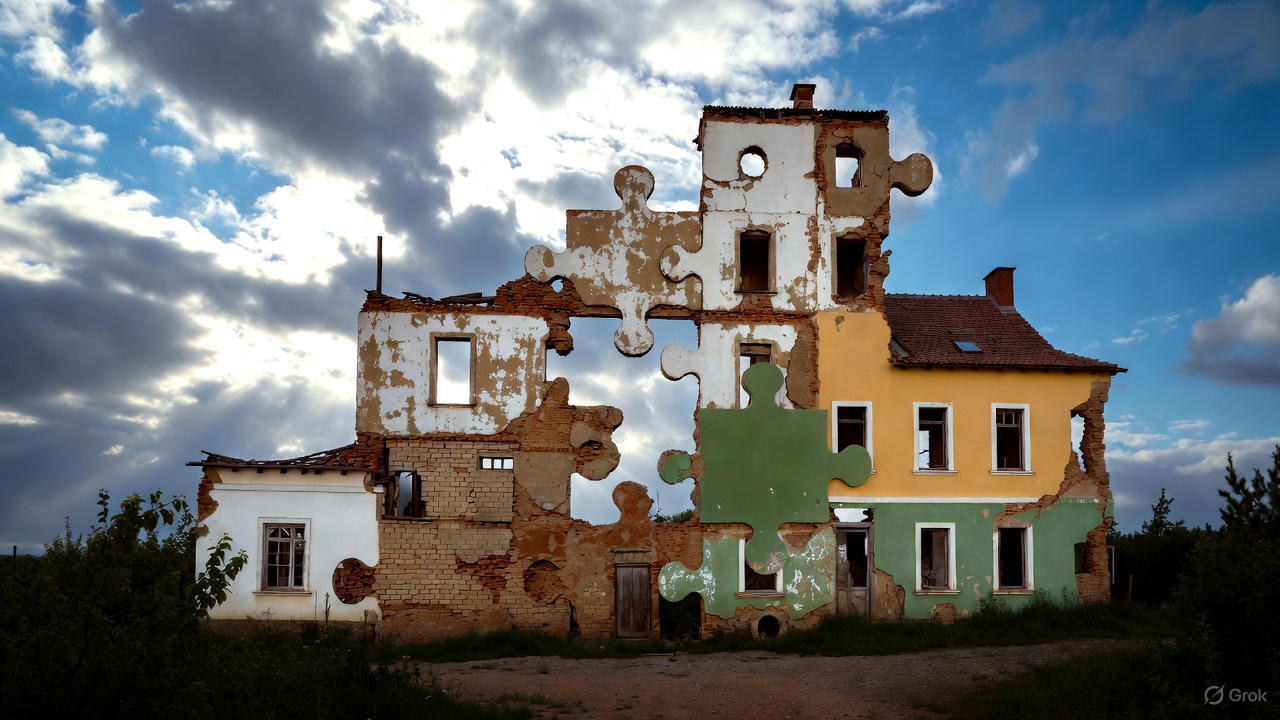
En el mundo de las finanzas digitales, la tokenización inmobiliaria se presenta como la gran promesa: fraccionar propiedades en tokens blockchain para democratizar la inversión, generar liquidez instantánea y abrir puertas a miles de pequeños inversores. Pero, ¿y si el activo subyacente es un problema? Aquí entra el concepto clave que circula en reuniones de desarrolladores en Latinoamérica: dividir una pizza podrida en 1.000 rebanadas no hace que sepa mejor. 🍕
Lo primero que me piden es «tokenízame este departamento», ya cansan. Escucho esto en casi todas las reuniones: «Quiero tokenizar este edificio para tener liquidez inmediata y venderlo en segundos». Freno de mano 🛑
Este metáfora brutalmente honesta cuestiona el «Mito de la Liquidez». La blockchain es una herramienta poderosa para registrar transacciones, automatizar pagos y reducir burocracia, pero no es «polvo de hadas financiero». Si un edificio de oficinas Clase C en una zona sin demanda no se vende en el mercado tradicional, ¿por qué 5.000 inversores digitales pelearían por un token que representa el 0.0001% de ese mismo activo? Fraccionar no crea demanda automática; un smart contract no atrae compradores mágicos; y sin un mercado secundario robusto, ese token es solo un PDF caro e inmutable.
La tokenización brilla en eficiencia y transparencia, no en salvar activos invendibles. El valor real viene del ladrillo, la ubicación y el inquilino. Si el fondo es basura, el token lo es también. ¿Prefieres negociar con un fondo sólido o lidiar con 10.000 holders en Telegram gritando «¿When Lambo?»? Es hora de hablar de negocios reales, no de fantasías cripto.
Voces que Coinciden: Opiniones en X que Desmontan el Mito
No soy el único que frena el carro. En X (antes Twitter), expertos y observadores inmobiliarios en español comparten ecos similares, criticando cómo la tokenización puede agravar problemas en lugar de resolverlos. Aquí van algunos ejemplos recientes:
- @Estate_vibes, un tuitero inmobiliario, describe la tokenización como el «despiece definitivo de un piso»: uno adquiere el uso del fregadero, otro la ducha, y así sucesivamente. «Que Dios nos pille confesados», concluye, destacando el absurdo de fraccionar sin resolver la demanda real.
- @VctorGaz apunta al lado ético: «La gente tokeniza viviendas para ganar más dinero si cabe y mientras tanto el que quiere acceder, de alquiler en infraviviendas. Bienvenidos a Black Mirror». Subraya cómo esta «democratización» beneficia a especuladores mientras excluye a la mayoría.
- @Pedro_Torrijos, autor y narrador, ve en la tokenización un patrón perverso: «La mitad de la gente que ha comprado uno de estos pisos nunca lo ha ocupado… Lo compra para revenderlo, posiblemente a otro multimillonario que tampoco irá allí nunca. Es algo intrínsecamente perverso». Enfocado en la especulación vacía, no en valor agregado.
- @nakarrotus, explorador onchain, critica la ilusión de valor en mercados ilíquidos: «Un mercado que sube porque nadie puede participar en él no es fuerte, es frágil». Argumenta que la escasez artificial no genera utilidad económica sostenible.
Estos hilos reflejan un consenso creciente: la tokenización amplifica problemas regulatorios y de demanda en Latam, donde la especulación ya es endémica.
El Mercado: Crecimiento Explosivo, pero con Sombras
El mercado de tokenización inmobiliaria en Latinoamérica es un cohete en ascenso, pero con turbulencias. Según proyecciones de 2025:
| Aspecto | Detalles | Fuente |
|---|---|---|
| Tamaño Actual | Alcanza ~4.000 millones USD globalmente, con Latam representando ~10-15% (liderado por Argentina, México y Brasil). En la región, el volumen supera los 500 millones USD en proyectos tokenizados. | Realty Investor |
| Tendencias 2025 | Crecimiento anual >30%, impulsado por stablecoins y RWA (activos del mundo real). Se espera que el 65% de inversiones inmobiliarias usen tokens para fraccionamiento. Foco en sostenibilidad y acceso global, con Panamá como hub regulatorio. | Ámbito y Observatorio Blockchain |
| Proyecciones | De 2.700 millones USD en 2022 a 16.000 millones en 2030. En Latam, podría multiplicarse x56 en 3 años si se resuelven barreras. | Funds Society y BCG |
Sin embargo, las críticas no son infundadas. Los riesgos dominan las discusiones:
- Incertidumbre regulatoria: Países como México y Argentina avanzan, pero la falta de leyes claras genera desconfianza. En Latam, solo el 20% de jurisdicciones tiene marcos explícitos.
- Fraudes y seguridad: Hackeos, estafas y errores en smart contracts son comunes. No elimina riesgos tradicionales como mala gestión de proyectos. y LinkedIn
- No resuelve demanda: Como en la metáfora de la pizza, fraccionar un activo «podrido» (baja ocupación, mala ubicación) no atrae inversores. Estudios destacan que la liquidez es ilusoria sin mercados secundarios maduros.
En resumen, el mercado crece por la hype cripto, pero el éxito depende de activos sólidos. En Latam, donde la vivienda es un dolor crónico, la tokenización puede ser herramienta o trampa. ¿Revolución o burbuja? Depende de si priorizamos el ladrillo real sobre el código. Si estás en una reunión y oyes «liquidez inmediata», saca el freno de mano. 🛑 Hablemos de valor, no de ilusiones.
Sí, vamos hacia una evolución total hacia RWA, pero la blockchain es tecnología, no hace milagros.


Los permisos de obra en CABA crecieron 16% en el primer semestre y Palermo vuelve a liderar el mapa de la construcción

Las oficinas premium de Buenos Aires vuelven a estar de moda: la vacancia cae y las empresas retoman la ocupación

El mapa de alquileres porteño: Puerto Madero a la cabeza, Lugano como la opción más accesible

Edificios inteligentes: El auge de la domótica en el mercado inmobiliario

Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA

Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy

Departamentos Sustentables en Buenos Aires : Tendencias, Barrios y Oportunidades de Inversión

Cómo la devaluación afecta el mercado inmobiliario argentino en 2025

Barrios emergentes en América Latina: Dónde invertir en propiedades este año
-
 Innovación3 meses ago
Edificios inteligentes: El auge de la domótica en el mercado inmobiliario
-
 Inversiones10 meses ago
Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA
-
 Comunidad1 año ago
Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy
-

 Comunidad1 año ago
Vivir en Palermo vs. Belgrano: Opiniones de Residentes en 2025
-
 Comunidad3 meses ago
Los Mejores Barrios para Familias en América Latina, Según la Comunidad
-
 Guías1 año ago
Simuladores de Crédito Hipotecario: Las Mejores Opciones para 2025
-
 Innovación1 año ago
Proptech argentinas: Innovación liderada por startups en 2025
-
 Business11 meses ago
Comprar en Pozo en Argentina 2025: Tendencias, Factores Clave y ¿Vale la Pena Invertir?