
Póliticas
La Expo Real Estate Argentina 2026 puso el financiamiento y el mercado de capitales en el centro del debate


Durante dos jornadas en el Hilton Buenos Aires, referentes del sector inmobiliario, desarrolladores y funcionarios se reunieron en la Expo Real Estate Argentina 2026, organizada por Grupo SG, para analizar los cambios que atraviesa el negocio inmobiliario local. El eje central de los paneles fue el financiamiento: cómo diversificar las fuentes de fondeo más allá del crédito hipotecario tradicional y qué rol puede jugar el desarrollo del mercado de capitales argentino en la financiación de nuevos proyectos, en un contexto donde el acceso al crédito viene mejorando pero todavía está lejos de los estándares regionales.
Los participantes coincidieron en que las reglas del negocio están cambiando de manera estructural. Ya no alcanza con construir y vender bajo el esquema clásico de pozo; los desarrolladores buscan hoy instrumentos más sofisticados para captar inversión, desde fideicomisos financieros hasta esquemas de coinversión con fondos institucionales, pasando por la emisión de instrumentos respaldados por carteras de activos inmobiliarios. Esta búsqueda de nuevas estructuras de financiamiento responde, en parte, a la necesidad de reducir la dependencia del comprador final como única fuente de fondeo durante la etapa de construcción.
También se discutió con fuerza la transformación de la demanda residencial: compradores cada vez más informados y exigentes, que llegan a la operación con más datos de mercado que hace apenas algunos años, y que valoran cada vez más atributos como la eficiencia energética, los amenities orientados al trabajo remoto y la ubicación en relación a los nuevos hábitos de movilidad urbana. Este cambio de perfil obliga a los desarrolladores a repensar no solo cómo financian sus proyectos, sino también qué tipo de producto están construyendo.
Otro de los temas centrales fue la búsqueda de nuevos polos de crecimiento fuera de los corredores tradicionales de CABA y la zona norte del conurbano. Ciudades intermedias y submercados hasta ahora poco explorados aparecieron mencionados como los próximos focos de atención para desarrolladores que buscan diversificar geográficamente su cartera de proyectos, aprovechando tickets de entrada más bajos y una competencia todavía acotada frente a los mercados más consolidados.
Para quienes trabajan en el sector, este tipo de encuentros funciona como termómetro de hacia dónde se mueve la industria: la conversación ya no gira exclusivamente en torno a si hay o no crédito hipotecario, sino en cómo construir una arquitectura financiera más robusta y diversificada que sostenga el crecimiento del real estate argentino más allá de los vaivenes macroeconómicos de corto plazo. La Expo, que ya se consolidó como una cita anual de referencia para el sector, dejó en claro que el próximo salto de calidad del mercado dependerá tanto de la macroeconomía como de la capacidad de la industria para innovar en sus propios instrumentos de financiamiento.
Fuente: Ámbito Financiero
Póliticas
Los permisos de obra en CABA crecieron 16% en el primer semestre y Palermo vuelve a liderar el mapa de la construcción
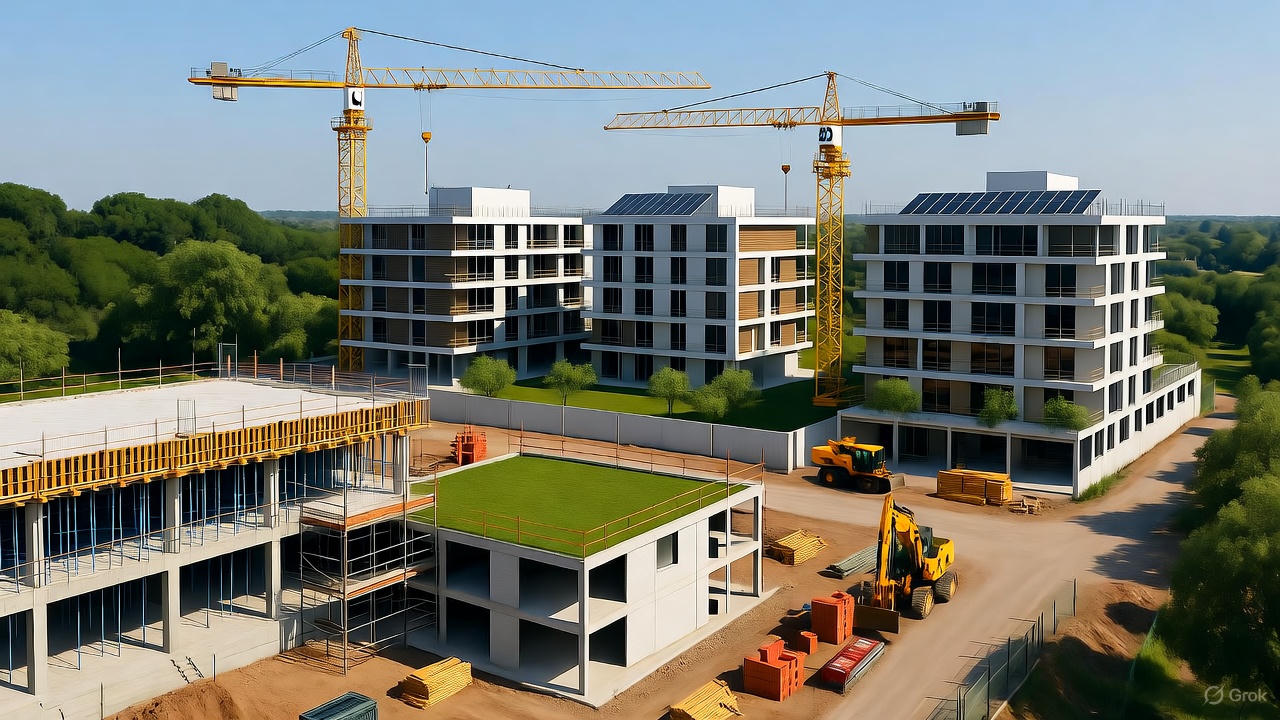
La superficie autorizada para nuevas obras en la Ciudad de Buenos Aires mostró un fuerte repunte durante el primer semestre de 2026, en una señal que anticipa mayor actividad para la construcción porteña en los próximos años. Según un relevamiento de la Fundación Tejido Urbano, en los primeros seis meses del año se solicitaron 1.317.559 metros cuadrados en permisos de obra, un 16% más que en el mismo período de 2025 y, más llamativo todavía, un 63% por encima de los niveles registrados en 2024. El informe también contabilizó 967 permisos otorgados durante el semestre, lo que confirma que el crecimiento no se explica solo por proyectos puntuales de gran escala, sino por un aumento generalizado en la cantidad de emprendimientos que se están gestionando en la ciudad.
Uno de los datos más relevantes de este relevamiento tiene que ver con la proyección hacia adelante: si el ritmo de solicitudes se sostuviera durante la segunda mitad del año, la superficie permisada anual podría ubicarse cerca de los 2,6 millones de metros cuadrados, un nivel que estaría aproximadamente 30% por encima del promedio histórico registrado entre 2006 y 2025. De confirmarse esta proyección, 2026 se transformaría en uno de los años de mayor actividad constructiva de las últimas dos décadas en la Ciudad, en clara sintonía con la recuperación general que viene mostrando el sector inmobiliario desde el regreso del crédito hipotecario.
La composición de los permisos también aporta información valiosa sobre hacia dónde se está moviendo el mercado. Por tipo de obra, el 57% de los permisos correspondió a construcciones completamente nuevas y el 43% restante a ampliaciones de edificios ya existentes. Sin embargo, cuando se mide en metros cuadrados en lugar de en cantidad de permisos, la proporción cambia de manera notable: el 88% de la superficie total permisada correspondió a obras nuevas y apenas el 12% a ampliaciones, lo que indica que, si bien las ampliaciones son numéricamente frecuentes, los proyectos de mayor escala siguen siendo, en su gran mayoría, desarrollos desde cero.
En cuanto al destino de las construcciones, la vivienda continúa siendo, por lejos, el uso predominante: los edificios multifamiliares representaron el 88,5% de toda la superficie permisada durante el semestre, confirmando que el desarrollo residencial sigue siendo el motor principal de la actividad constructiva porteña. Los destinos no residenciales, por su parte, alcanzaron el 10,3% del total, equivalente a 119.613 metros cuadrados, una porción minoritaria pero que muestra un repunte interesante respecto a períodos anteriores. Dentro de ese segmento no residencial, el uso más demandado fue el de administración, banca y finanzas, que concentró el 33% de esos metros cuadrados, seguido por almacenes y galpones con el 19% y comercios con el 14%, un mix que refleja tanto la recuperación del sector oficinas como la consolidación de la logística urbana como categoría de inversión.
Geográficamente, el informe confirma una vez más la fuerte concentración territorial que caracteriza al desarrollo inmobiliario porteño: la zona Norte de la Ciudad, con Palermo como principal foco, continúa acaparando la mayor parte de los permisos y de la superficie autorizada. Esta concentración no es un fenómeno nuevo, pero el salto en el volumen total de metros permisados durante 2026 sugiere que el atractivo de estas zonas para los desarrolladores lejos de diluirse, se profundiza, en un contexto de tasas hipotecarias en baja, mayor previsibilidad macroeconómica y una demanda de vivienda que empieza a mostrar signos de reactivación sostenida en el segmento a estrenar.
Fuente: Revista Mercado, Fundación Tejido Urbano, INDEC, IDECBA
Póliticas
¿Crédito o efectivo? La pregunta incómoda que atraviesa al mercado inmobiliario argentino en 2026
Detrás del entusiasmo generalizado por la baja de tasas y el regreso del crédito hipotecario, hay una discusión más honesta que el sector empieza a dar puertas adentro. Un análisis reciente pone el foco en un dato revelador: las consultas registradas por los portales inmobiliarios, que llegaron a 410.000 en agosto de 2025, bajaron a 320.000 en septiembre de ese mismo año y siguieron moderándose hacia fin de año. La pregunta central es si ese patrón estacional, que se repite en 2026, esconde una base de demanda genuinamente más sólida o simplemente una comparación favorable contra un año previo más débil.
La historia de 2026 muestra que ese patrón estacional efectivamente se repite, pero con una base de actividad más alta que la del año anterior, lo cual es en sí mismo un dato positivo. Sin embargo, los especialistas que impulsan este análisis advierten que una base más alta no equivale automáticamente a un mercado sano: hay que analizar si ese mayor volumen de consultas se traduce, con el correr de los meses, en operaciones efectivamente concretadas, o si simplemente refleja mayor tráfico digital sin correlato en escrituras.
La Expo Real Estate de agosto y el congreso del Colegio de Escribanos de septiembre funcionaron como escenarios donde esta tensión salió a la superficie: mientras la narrativa oficial y de buena parte de los desarrolladores es optimista, apoyada en la baja de tasas y el mayor acceso al financiamiento, las cifras de consultas, escrituras y créditos efectivamente desembolsados muestran una foto más matizada, con contradicciones que no siempre encajan con el relato de reactivación plena que circula en el sector.
Esta tensión entre el discurso y los números se vincula directamente con lo que muestran las estadísticas de escrituración: mientras en CABA la cantidad de actos con hipoteca cayó del 20% al 14,1% en el primer semestre de 2026 respecto al año anterior, y en la Provincia de Buenos Aires las compraventas de agosto todavía están un 6% por debajo del mismo mes de 2025, el discurso predominante habla de un «boom» del crédito hipotecario. Conciliar ambas lecturas —el entusiasmo cualitativo y la prudencia que imponen los datos duros— es, según este análisis, la conversación más honesta que el mercado puede tener consigo mismo.
Para compradores y vendedores, este tipo de análisis resulta valioso porque invita a mirar más allá de los titulares. La recomendación de los especialistas es cruzar siempre varias fuentes de datos, entre ellas las estadísticas de escrituración del Colegio de Escribanos (que reflejan operaciones ya concretadas) por sobre las consultas de portales (que solo miden interés inicial), para tomar decisiones de compra o venta con información más certera y no dejarse llevar únicamente por el clima general de optimismo que atraviesa al sector en este momento del ciclo.
Fuente: Reporte Asia
Póliticas
Puerto Madero, Palermo y Belgrano lideran el ranking de precios por metro cuadrado en la Ciudad

El relevamiento oficial del segundo trimestre de 2026, elaborado por el Instituto de Estadística y Censos porteño (IDECBA), confirmó lo que el mercado ya intuía: Puerto Madero se mantiene, lejos, como el barrio más caro de Buenos Aires tanto para la venta como para el alquiler. En el segmento de unidades a estrenar, Palermo, Belgrano, Recoleta y Núñez concentran los valores más elevados de la ciudad, mientras que en el segmento usado los promedios generales se ubicaron en US$2.561 por metro cuadrado para unidades de un ambiente, US$2.343 para dos ambientes y US$2.160 para tres ambientes.
En el segmento a estrenar, los promedios resultaron sensiblemente más elevados que en el usado: US$3.105 para unidades de un ambiente, US$3.215 para dos ambientes y US$3.349 para tres ambientes. Esta brecha entre obra nueva y usado, de casi US$1.000 por metro cuadrado en algunos casos, refleja el mayor costo de construcción actual y también una demanda sostenida por parte de compradores que priorizan amenities, eficiencia energética y garantías estructurales por sobre el ahorro que implica optar por una unidad ya construida.
En el otro extremo del mapa, Villa Lugano volvió a aparecer como el barrio más accesible: fue el de menor valor tanto para departamentos usados de dos ambientes (US$1.437 por metro cuadrado) como de tres ambientes (US$974 por metro cuadrado). La Boca, por su parte, se destacó como la zona más económica para unidades usadas de un ambiente, con US$1.529 por metro cuadrado, consolidando junto a Lugano y Nueva Pompeya el trío de barrios porteños con los valores más bajos de toda la ciudad.
Esta polarización geográfica no es nueva, pero el informe destaca que la brecha entre los barrios más caros y más económicos se sostiene e incluso se profundiza en determinadas tipologías. Mientras Puerto Madero puede llegar a cuadruplicar el valor de barrios como Lugano o La Boca, la distancia entre zonas de rango intermedio —como Caballito, Almagro o Villa Urquiza— resulta bastante más acotada, lo que abre una ventana interesante para inversores que buscan zonas con potencial de revalorización antes de que la demanda termine de alcanzarlas.
Para desarrolladores y agentes inmobiliarios, este mapa de precios funciona como una herramienta clave a la hora de asesorar tanto a compradores que buscan maximizar su presupuesto como a vendedores que necesitan posicionar correctamente sus propiedades dentro de un mercado con dinámicas tan distintas según el barrio. Conocer con precisión en qué franja de precios se ubica cada zona, y cómo evoluciona mes a mes, se volvió una condición casi obligatoria para tasar con criterio y evitar tanto la sobrevaluación como la venta por debajo del valor real de mercado.
Fuente: Infobae, IDECBA


Los permisos de obra en CABA crecieron 16% en el primer semestre y Palermo vuelve a liderar el mapa de la construcción

Las oficinas premium de Buenos Aires vuelven a estar de moda: la vacancia cae y las empresas retoman la ocupación

El mapa de alquileres porteño: Puerto Madero a la cabeza, Lugano como la opción más accesible

Edificios inteligentes: El auge de la domótica en el mercado inmobiliario

Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA

Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy

Departamentos Sustentables en Buenos Aires : Tendencias, Barrios y Oportunidades de Inversión

Cómo la devaluación afecta el mercado inmobiliario argentino en 2025

Barrios emergentes en América Latina: Dónde invertir en propiedades este año
-
 Innovación3 meses ago
Edificios inteligentes: El auge de la domótica en el mercado inmobiliario
-
 Inversiones10 meses ago
Precios de Propiedades en Argentina 2025: Estabilización con Tendencia Alcista Moderada en CABA
-
 Comunidad1 año ago
Insumos para Real Estate en Argentina 2025: Las Mejores Aplicaciones, Portales Web y Dónde Comprar Hoy
-

 Comunidad1 año ago
Vivir en Palermo vs. Belgrano: Opiniones de Residentes en 2025
-
 Comunidad3 meses ago
Los Mejores Barrios para Familias en América Latina, Según la Comunidad
-
 Guías1 año ago
Simuladores de Crédito Hipotecario: Las Mejores Opciones para 2025
-
 Innovación1 año ago
Proptech argentinas: Innovación liderada por startups en 2025
-
 Business11 meses ago
Comprar en Pozo en Argentina 2025: Tendencias, Factores Clave y ¿Vale la Pena Invertir?